
Cuando encuentras una casa dentro de tu presupuesto, todavía falta calcular el costo de cerrar la operación y de conservar el inmueble. Preparar estas cifras desde el principio evita elegir una vivienda que después resulte difícil de financiar.
Precio, enganche y financiamiento
El precio publicado es el punto de partida. Si solicitarás crédito, pregunta cuánto puedes aportar como enganche y solicita una comparación de tasa, costo anual total, plazo, seguros, comisiones y posibilidad de pagos anticipados. La mensualidad que un banco está dispuesto a prestar no es necesariamente la mensualidad que conviene a tu economía familiar. Consulta información oficial de Infonavit si eres derechohabiente y de CONDUSEF para comparar productos financieros.
Gastos antes y durante la escritura
Pregunta por avalúo, certificados, impuestos aplicables, honorarios notariales e inscripción. El desglose depende de la operación, su ubicación, valor y forma de compra. Solicita una cotización individual al notario antes de entregar un apartado. La guía de Profeco sobre vivienda usada recuerda que deben reservarse recursos adicionales al precio.
Adecuaciones y gastos de mudanza
Incluye reparaciones, pintura, equipamiento, electrodomésticos, climatización y cualquier adaptación que necesites. Pide que se detalle qué elementos permanecen en la casa. Una vivienda aparentemente lista para habitar puede requerir inversión inmediata en impermeabilización, instalación eléctrica o carpintería.
El presupuesto después de la firma
Calcula predial, servicios, seguro, mantenimiento de la propiedad y cuotas de condominio. Pregunta si existe una cuota extraordinaria aprobada o pendientes de pago. Compara estos conceptos junto con el precio: una casa con cuota elevada puede costar más a lo largo de varios años que otra con precio inicial algo mayor.
Una forma práctica de comparar
En una hoja, asigna a cada opción cinco cifras: precio solicitado, cierre estimado por notario, reparaciones iniciales, gastos fijos mensuales y reserva de contingencia. Pide confirmación documental de los importes, especialmente cuando las condiciones de compraventa aún se negocian. Revisa nuestra guía completa para comprar casa en Cancún y después explora las propiedades publicadas.
Las cifras exactas se determinan para cada operación; consulta al notario y a tu institución financiera.
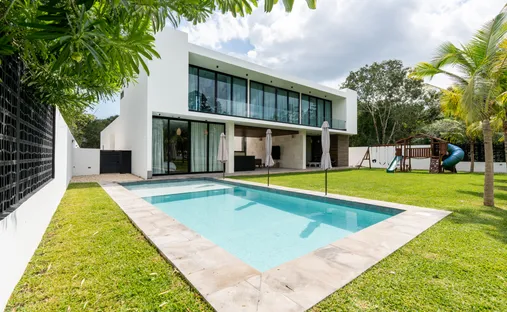
Calcula el cierre antes de hacer una oferta
Solicita al notario un presupuesto desglosado para el inmueble concreto. El monto puede variar por valor, ubicación, tipo de operación y características del comprador; evita usar un porcentaje genérico como si fuera una cotización. Pregunta qué documentos debe aportar cada parte y qué pagos corresponden a cada una. Si interviene un crédito, pide al banco su propia lista de gastos y compárala con la propuesta notarial para detectar conceptos duplicados o pendientes. Conserva una reserva hasta conocer el total.
Compara créditos por costo total
Una tasa atractiva no describe por sí sola el financiamiento. Revisa plazo, pago mensual, seguros vinculados, comisiones, avalúo, condiciones de amortización y costo anual total. Solicita una tabla de pagos y pregunta qué ocurre si haces aportaciones a capital. Ensaya un escenario con ingresos temporalmente menores para comprobar si la mensualidad seguiría siendo manejable. La aprobación de un monto máximo no obliga a usarlo completo. Revisa la información del banco y contrasta productos antes de firmar.
Inspección y reparación
Incluye en tu cálculo una revisión de humedad, instalaciones eléctricas, plomería, impermeabilización, aire acondicionado y estado de equipos. Una casa usada puede requerir reparaciones inmediatas; una nueva también puede necesitar ajustes, equipamiento o adecuaciones. Pide presupuestos por escrito y distingue trabajos indispensables de mejoras que pueden esperar. Si el vendedor promete entregar algo reparado, especifica el trabajo y el plazo en los documentos de la operación. Una reserva para imprevistos protege el presupuesto después de mudarte.
Cuotas de la privada y gastos anuales
Pide la cuota ordinaria vigente, información sobre aumentos y cualquier cuota extraordinaria aprobada. Verifica pagos de predial y servicios, además de reglas para seguro, remodelaciones o uso de áreas comunes. Convierte los gastos anuales en una cifra mensual comparable. A esto suma electricidad, agua, internet, jardinería y mantenimiento de alberca si corresponde. No uses la cuota de otra casa del mismo barrio como sustituto: cada condominio puede tener servicios y obligaciones diferentes.
Un ejemplo de presupuesto, sin cifras inventadas
Prepara seis renglones con importes obtenidos de documentos: precio negociado, enganche, costos de crédito, cierre notarial, obras iniciales y reserva. Después añade pagos recurrentes. Para cada cifra anota su fuente, fecha y si está confirmada o estimada. Compara varias propiedades con la misma plantilla y calcula cuánto dinero necesitas el día de la firma y cuánto después de la entrega. Ese método permite encontrar diferencias que el precio de lista oculta.
Antes de entregar dinero
Pide a un profesional que revise titularidad, gravámenes, adeudos y condiciones del apartado. Verifica por un canal confiable la cuenta que recibirá la transferencia y conserva comprobantes. Si el crédito depende del avalúo o de aprobación final, deja por escrito qué sucede si alguna condición no se cumple. Visita la vivienda y confirma qué muebles o equipos están incluidos. Una decisión informada combina precio, estado, documentación y capacidad de pago sostenida.
Haz dos escenarios de pago
Prepara una versión de presupuesto con el costo esperado y otra con reparaciones y gastos de cierre algo mayores. Comprueba que conservas dinero disponible después de firmar para atender una emergencia. Si dependes de vender otra propiedad o recibir un pago pendiente, pregunta al notario cómo coordinar las fechas sin asumir que el ingreso ocurrirá antes de lo previsto. La reserva de liquidez puede ser tan importante como el enganche para disfrutar la nueva casa sin presión financiera inmediata.